Албатта, мурожаатлар антирейтингини ҳеч ким шубҳа остига олаётгани йўқ. Лекин биринчи чорак ва иккинчи чорак натижаларидан келиб чиқилса, агар формулага хос тузатишлар киритилмаса, чакана банклар ва фаолиятида чакана устун банклар “етакчилигича” қолаверади. Чунки чакана банкларда мижозлар сони корпоратив мижозлардан юзлаб, минглаб карра кўп экан, уларда мурожаатлар сони ҳам шунга мутаносиб бўлав
Sanoatqurilishbank
TashkilotlarЯнгиланаётган Стратегия лойиҳасига кўра, 2030 йилга бориб, давлат ихтиёрида 4та банкни сақлаб қолиш режа қилинмоқда. Йиллар бўйича қаралса, келаси 2026 йилга 8та давлат банки қолиши ва давлат банкларининг банк тизими активларидаги улуши 65%ни ташкил этиши мўлжал қилингани, ҳозирда 9та давлат банки борлиги ҳисобга олинса, кичикроқ давлат банки ё Алоқабанк (ишоралар йўқ эмас) ё Туронбанк хусусийлаш
бандлик қандай ясалмоқда: 3 млн.бандлик ясалгани кабими? Газета ўзбандларни рўйхатга олиш орқали сохта ва сунъий бандлик кўрсаткичи ясаш Тошкент кўчаларида ҳам ошкора усулларга ўтгани ҳақида катта материал тайёрлаган (вилоят ва туманларда бу усул аллақачон оммалашган ва ўзбанд қилинмаган одамни топиш қийинлашган). Ажойиб мисоллар: "Ўзини „Микрокредитбанк“ агенти дея таништирган шахс мендан Soliq
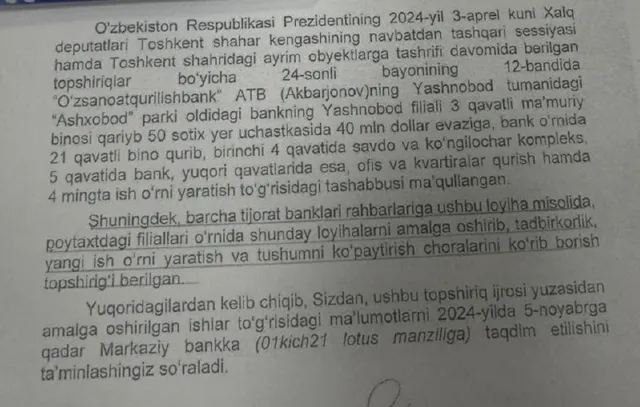
Банкларнинг кўчмас мулкка инвестициялари (бу нафақат қурилиш ва эгалик, кўчмас мулк ва қурилишга кредитларни, инвестициялар, бошқа қаттиқ харажатларни ҳам ўз ичига олади) молиявий самарадорликни кескин ёмонлаштирадиган омиллардан ҳисобланади. Бино қуриб сотарга айланган Саноатқурилишбанкнинг авантюрасини тўхтатиш ўрнига Марказий банк бошқа банкларни ҳам кўп қаватли филиаллар қуришга ундамоқда.
Албатта, Алоқабанк Тошкент Чинни заводини сотишга қарор қабул қилиб жуда тўғри қилган, гарчи уни қуриш топшириғи-ю, иқтисодий самарасиз ва бозори йўқ бўлишини била туриб, қурилгани ва кўз-кўз қилиб топшириш аввалбошдан хато бўлган бўлса ҳам. Умид шуки, айнан Тошкент Чинни заводи мисолида банклар, ҳатто давлат банки бўлса ҳам завод қурмаслиги кераклигини ҳукумат аёнлари яна бир марта тушуниб етишд
Корпоратив депозиторларнинг аксари давлат корхоналари ва давлат назоратидаги субъектлар бўлгани сабабли уларнинг тақсимотида маъмурий таъсир ҳаддан ташқари юқори. Шу туфайли июнь ойи давомида корпоратив депозитлар ўсган қисмининг 80%и давлат банкларига жойлаштирилган. Очиқ бозор эмас, кабинетларда ўтирган бозорбойлар масалани ҳал этаётгани учун хусусий банкларга бу секторда "нон қолдирилаётгани й
Март ойида банкларнинг кредит қўйилмалари 5,8 трлн.сўмга ўсиб, 478,2 трлн.сўмга етган. Ўтган ойда кредит портфели асосан корпоратив кредитлар ҳисобига кенгайган (+4,2 трлн.сўм), чакана кредитлаш суръати сустлашган (+1,6 трлн.сўм). Бу айниқса ипотека кредитлашида яққол кўринган (+473 млрд.сўм). Асосини автокредитлар ташкил этувчи истеъмол кредитларининг ўсиши ҳам камтарлигича қолмоқда (+161 млрд.с
Февралда ўзагини автокредитлар ташкил этадиган истеъмол кредитлари қолдиғи атига 22 млрд.сўмга ўсган. 2023 йилда ҳар ойда триллионлаб ҳажмда ўсган автокредит портфели нисоби олинса, бу гўёки автокредитлашнинг тўхтаб қолгани билан баробар. Лекин аслида бундай эмас. Банклар микроқарз ажратиш лимити 100 млн.сўмгача оширилгач, мазмунан автокредитларни ҳам микроқарз воситаси орқали молиялаштиришга ўтг
Агар давлат охирги 7 йилда қайси сегментда энг тўғри қарорларни қабул қилмоқда деб сўрашса, энг аввало ипотека йўналишида, деб айтаман. Айнан ипотека сегментида давлатнинг фаоллиги эркин рақобатни бузиб қўймади, давлат дастури хусусий ўйинчиларни синдириб қўймади, қайтанга уларга янги стимулларни, илгари ўзлаштирилмаган имкониятларни ишга солишга рағбат яратди. Натижада, 2023 йилнинг биринчи чора
Январда бошланган, февралда кучайган депозитлар қолдиғининг қисқариши мартда ҳам шиддат билан давом этган. Март ойи давомида жами депозитлар қолдиғи 4,6 трлн.сўмга қисқариб, 206,0 трлн.сўмни ташкил этган. Йил бошидан буён ҳисоблаганда банклардан депозитларнинг жами "қочиши" 10,6 трлн.сўмга етган. Эътиборлиси, депозитларнинг қисқариши икки ойдан бери давом этаётган ўта фаол кредитлаш фонида юз бер
Март ойи давомида банкларнинг кредит қўйилмалари 10,5 трлн.сўмга ёки 2,6%га ошган ва 408,2 трлн.сўмни ташкил этган. Чакана секторда негизини автокредитлар ташкил этувчи истеъмол кредитлари (+1,7 трлн.сўм) ва микроқарзлар (+1,0 трлн.сўм) жуда тез ўсмоқда. Ипотека ажратиш (+883 млрд.сўм) бироз фаоллашган бўлсада, ҳали авжига чиққани йўқ. Бир муддатли танаффусдан кейин оилавий тадбиркорликка имтиёзл
ар арзон Аввал ҳам кўп бора таъкидлаганимиздек, Ўзбекистонда ҳатто номинал нархида бўлган биронта давлат банки мавжуд эмас. Ва энг асосийси, маъмурий бошқарув остидаги ва самарасиз давлат банклари капиталига пул киритиш, бу иш билан Ўзбекистон ҳукумати охирги
Август ойида тижорат банкларида кредитлаш янада фаоллашган. Ой давомида бакнларнинг кредит қўйилмалари 2,6%га кўпайиб, 355,5 трлн.сўмга етган. Маҳсулотлар қирқимида айниқса микроқарзларнинг шиддат билан ўсиши давом этаяпти. Августда микроқарзлар қолдиғи 1,8 трлн.сўмга ёки 10,8%га ошган. Банклар қирқимида давлат банклари фаолроқ бўлишган. Миллийбанк (+1,8 трлн. сўм), Саноатқурилишбанк (+1,7 трлн.
Корхона ва ташкилотларнинг ягона давлат реестри маълумотларига кўра, Uzcard'нинг 51% улуши эндиликда Ташқи иқтисодий фаолият Миллий банки АЖга тегишли. АТБ "Саноатқурилишбанк ва АТБ "Асакабанк"лар мос равишда 6% дан улушга эгалик қилган. Таъсисчилар ўзгариши борасидаги битимлар қандай шартларда ва қанча суммада амалга оширилгани маълум эмас (МЧЖнинг ўзи ҳақдаги маълумотларни очиқламаган). Қизиқ
Корхонанинг муваффақиятининг асосий шарти тўғри қадриятларга, тўғри дунёқарашга, тўғри мақсадларга эга профессионал ходимларга эга бўлишдадир. Бугун ходимларнинг дунёқарашини шакллантириш учун йирик ташкилотларда ўқилиши шарт бўлган адабиётлардан тузилган корпоратив кутубхоналар бор. Ғарбдаги баъзи ширкатларда янги ходимлар ишни китоб ўқишдан бошлашади. Ходимларнинг дунёқарашидаги ўзгаришларни му