Августда банкларнинг кредит қўйилмалари 4,8 трлн.сўмга ўсиб, 581,1 трлн.сўмга етган. Ўсишнинг негизини яна чакана кредитлар белгиламоқда (+3,6 трлн.сўм), корпоратив кредитлар қолдиғи 1,2 трлн.сўмга кўпайган. Чакана кредитлашнинг асосий маҳсулоти қисқараётганига қарамай, микроқарзлар бўлиб қолмоқда (+1,4 трлн.сўм). Ипотека қолдиғи 1,1 трлн.сўмга ўсган. Автокредитлар иккинчи ой кетма-кет фаол молия
Ipotekabank
Банклар ва молия институтлариАпрель ойида банкларнинг кредит қўйилмалари 13,8 трлн.сўмга ўсган. Бунинг 9,0 трлн.сўмдан ортиғи корпоратив кредитлаш ҳисобига тўғри келган. Чакана кредитлашнинг таркиби ўзгаришда давом этмоқда. Ниҳоят микроқарзлар қолдиғи ўсиши секинлаша бошлаган, лекин микроқарз ҳалиям асосий чакана маҳсулот бўлиб қолмоқда (+3,1 трлн.сўм). Ипотека кредитлар қолдиғи 1,2 трлн.сўмга ўсган бўлса, негизини автокреди
Декабрнинг ўзида банкларнинг жами депозит портфели 11,3 трлн.сўмга ўсиб 308,7 трлн.сўмга етган. Жами депозитларнинг йиллик ўсиши 27,7%ни, шундан омонатларнинг ўсиши 41,8%дан иборат бўлган. Ташқи ресурсларнинг қимматлашгани ва марказлашган давлат ресурсларининг қисқара бошлагани фонида, 2024 йилда давлат банклари ҳам хусусий банклар ҳам депозит, айниқса омонатлар учун фаол курашишган. 1 трлн.сўмда
Йил якунланишидан аввалги фаоллик кузатиладиган октябрда банкларнинг депозит портфели 9,0 трлн.сўмга ўсиб, 295,9 трлн.сўмга етган. Ой давомида аҳоли омонатлари 2,5 трлн.сўмга, корпоратив депозитлар 6,5 трлн.сўмга кўпайган. Бозорда Ипотекабанк (+2,3 трлн.сўм), Миллийбанк (+1,3 трлн.сўм) ва ЎзКДБбанк (+1,0 трлн.сўм) депозит портфелларини энг кўп ўстиришган. Омонатлар бозорида Капиталбанк (+589 млрд
Йилнинг дастлабки 2 ойидан фарқли ўлароқ, март ойида банкларнинг депозит базаси фаол кенгайган. Ой давомида жами депозитлар 5,2 трлн.сўмга ўсиб, 243,1 трлн.сўмга етган. Ой давомида корпоратив депозитлар қолдиғи 2,5 трлн.сўмга ўсган бўлса, аҳоли омонатлар қолдиғи 2,7 трлн.сўмга кўпайган. Бу даврда Миллийбанк (+1,6 трлн.сўм), КДБ банк (+742 млрд.сўм), Ипотекабанк (+661 млрд.сўм), Анорбанк (+549 млр
Февралда ўзагини автокредитлар ташкил этадиган истеъмол кредитлари қолдиғи атига 22 млрд.сўмга ўсган. 2023 йилда ҳар ойда триллионлаб ҳажмда ўсган автокредит портфели нисоби олинса, бу гўёки автокредитлашнинг тўхтаб қолгани билан баробар. Лекин аслида бундай эмас. Банклар микроқарз ажратиш лимити 100 млн.сўмгача оширилгач, мазмунан автокредитларни ҳам микроқарз воситаси орқали молиялаштиришга ўтг
Январь ойи давомида жами депозитлар қолдиғи камтаргина 433 млрд.сўмга ўсган ва умумий қолдиғи 242,1 трлн.сўмни ташкил этган. Январдаги депозит бозорининг асосий тенденциясини корпоратив депозитлар қолдиғининг 3,2 трлн.сўмга ўсгани фонида аҳоли омонатлари 2,8 трлн.сўмга қисқаргани белгилаган. 9 та давлат банки ва 15 та хусусий банкда омонатларнинг қисқариши кузатилган. Энг катта қисқариш Ипотекаба
Ўзбек банклари 2023 йилнинг энг охирги ойи декабрда рекорд даражада 1,6 трлн.сўмлик соф фойда қайд этишган. Бир қарашда жараён рисоладагидек, лекин айни шу ойнинг ўзида 2,3 трлн.сўмдан ортиқ захираларнинг ортга қайтарилгани кўрсатилган натижаларга нисбатан ёқимсиз саволларни уйғотади (банклар қирқимида алоҳида қаралса, айнан энг кўп фойда қайд этган банкларда энг кўп захиралар ортга қайтарилганин
2023 йилда банкларнинг депозит портфели жами 24,9 трлн.сўмга ўсган бўлса, шунинг 23,2 трлн.сўмлик қисми жисмоний шахслардан олинган депозитлардир. Юридик шахсларнинг депозитлари 1,7 трлн.сўмга ўсган, девальвация эффекти ҳисобга олинса, корпоратив депозитлар қолдиғи ўсмаган ҳисоб. Айтиш мумкинки, барча банклар 2023 йилда асосан одамлардан пул олиб, одамларга кредит бериш моделида ишлаган. Депозит
Октябрь ойида негизини автокредитлар ташкил этган истеъмол кредитлари қолдиғи атига 981 млрд.сўмга ўсган. Бу августдаги ўсиш ҳажмидан қарийб 1,9 трлн.сўм, сентябрдагидан эса 802 млрд.сўм камроқ. Бир қарашда автокредитлаш жиловлангандек. Лекин автокредитлаш тўлқини секинлашаётган шароитда микроқарз қолдиғини ўсиши бирдан тезлашиб кетган. Сентябрда микроқарз қолдиғи 806 млрд.сўмга ўсган бўлса, окт
Маълумотлари ўз вақтида ошкор қилинмаган ва кечикиб тақдим этилган августда Ўзбекистон банкларининг активлари сифати сезиларли даражада ёмонлашган, даромадлилик кескин пасайган. Демак, август ойида банкларнинг муаммоли кредитлари (NPL) 1,5 трлн.сўмдан кўпроққа ошган ва 17,3 трлн.сўмга етган. NPL'нинг энг катта ўсиши OTP гуруҳи назоратига ўтгандан кейин тозалаш жараёни кетаётган Ипотекабанкка таал
Катта маош, истиқболли карьера истайсизми? OTP Group қанотига ўтган Ипотекабанк Relationship manager - Халқаро ва Хорижий компаниялар, Мижозлар билан алоқалар менежери лавозимига вакансия очган. Топширинглар!
Ўтган куни Юнистрим пул ўтказмалари оператори эгаси бўлган Юнистрим банки АҚШ санкцияларига учрагач, айрим ўзбек банклари мазкур тўлов тизими билан ишлашни тўхтатди. Лекин ҳали биронта ўзбек банки бу ҳақда расмий баёнот бергани йўқ. Юнистрим сайтида Россиядан Ўзбекистонга пул ўтказмалари танланса, рубль жўнатганда доллар олиш опцияси ҳозирда ўчирилган. Мигрант каналининг бугунги эфирида Юнистрим
Январда бошланган, февралда кучайган депозитлар қолдиғининг қисқариши мартда ҳам шиддат билан давом этган. Март ойи давомида жами депозитлар қолдиғи 4,6 трлн.сўмга қисқариб, 206,0 трлн.сўмни ташкил этган. Йил бошидан буён ҳисоблаганда банклардан депозитларнинг жами "қочиши" 10,6 трлн.сўмга етган. Эътиборлиси, депозитларнинг қисқариши икки ойдан бери давом этаётган ўта фаол кредитлаш фонида юз бер
ар арзон Аввал ҳам кўп бора таъкидлаганимиздек, Ўзбекистонда ҳатто номинал нархида бўлган биронта давлат банки мавжуд эмас. Ва энг асосийси, маъмурий бошқарув остидаги ва самарасиз давлат банклари капиталига пул киритиш, бу иш билан Ўзбекистон ҳукумати охирги
Январь ойи давомида жами депозитлар қолдиғи 2,5 трлн.сўмга камайган ва 1 февраль ҳолатига 214.1 трлн.сўмни ташкил этган. Бунда аҳоли омонатлар қолдиғи қарйиб 1 трлн.сўмга, 62,1 трлн.сўмгача қисқарган. Эътиборлиси, депозит ва омонатларнинг қисқариши давлат банкларини ҳам, хусусий банкларни ҳам қамраб олган. 32та банкдан фақат 10та банкда депозитларнинг ўсишига эришилган. Депозитларнинг энг катта қ
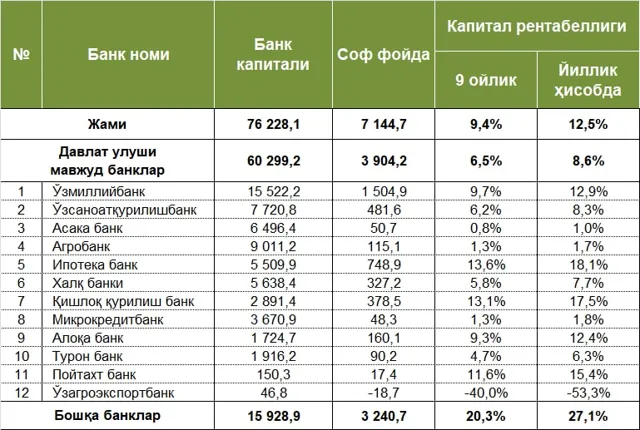
сўмга тенг бўлиб, уларнинг соф фойдаси 3,9 трлн. сўмга етган ва 9 ойлик якунлари бўйича капитал рентабеллиги давлат банкларида ўртача 6,5 фоиз, бошқа банкларда 20,3 фоизга тенг. Давлат банкларида бу кўрсаткич капитали йириклиги бўйича 4-ўринда турадиган Асакабанкда энг паст - 0,8 фоизга, Ипотекабанкда энг юқори - 13,6 фоизга тенг бўлган. Шу темп сақланиб қолса, йиллик ҳисобда давлат банкларининг
Жуда қизиқ. Очиқ маълумотлар кўра Туркистонбанкнинг муаммоли кредит портфели 90%дан ортгани, капитал ва ликвидлик билан боғлиқ пруденциал талабларни муттасил бажармай келганига қарамай, депозитор ва омонатчилар банк ёпиладиган охирги муддатгача пул қўйиб келишган. Сентябрда Туркистонбанкнинг чакана омонатлари қолдиғи 11 млрд.сўмга, корпоратив омонатлар қолдиғи 13 млрд.сўмга ўсган. Буни молиявий
Август ойида тижорат банкларида кредитлаш янада фаоллашган. Ой давомида бакнларнинг кредит қўйилмалари 2,6%га кўпайиб, 355,5 трлн.сўмга етган. Маҳсулотлар қирқимида айниқса микроқарзларнинг шиддат билан ўсиши давом этаяпти. Августда микроқарзлар қолдиғи 1,8 трлн.сўмга ёки 10,8%га ошган. Банклар қирқимида давлат банклари фаолроқ бўлишган. Миллийбанк (+1,8 трлн. сўм), Саноатқурилишбанк (+1,7 трлн.
Таъкидланишича, тижорат банкларида нақд хорижий валюта билан таъминланган ва уларда жисмоний ва юридик шахслар учун валюта сотиш ва сотиб олиш амалиётлари ҳамда хориждан пул ўтказмалари узлуксиз ишламоқда. Регулятор хусусан, айни кунларда Халқ банки, Ипак йўли банк, Трастбанк, Капиталбанк, Ҳамкорбанк, Микрокредитбанк, Агробанк, Инфинбанк ва Ипотекабанкда нақд валюта ва пул ўтказмалари билан боғли